
금융시장의 불확실성이 극대화되고 거시경제 지표가 예상치를 심각하게 하회할 때, 주식 시장은 종종 기업의 내재 가치(Fundamental)와 무관한 맹목적인 투매 장세로 변질됩니다. 모니터 화면 전체가 파란색 하락 화살표로 물들고 HTS(홈트레이딩시스템)의 호가창이 완전히 멈춰 섰을 때의 압박감은 실전 매매에서 투자자의 이성적 판단을 마비시키는 가장 큰 원인입니다. 한국거래소는 이러한 극단적인 패닉 셀링(Panic Selling)의 연쇄 작용을 방어하고, 시장 참여자 모두에게 냉정을 되찾을 쿨링타임을 강제로 부여하기 위해 3단계의 강력한 시장 안정화 제도를 운영하고 있습니다. 변동성이 극심한 폭락장에서 소중한 자본을 방어하려면 서킷브레이커, 사이드카, VI의 정확한 작동 원리를 이해하고 자신만의 대응 매뉴얼을 미리 구축해 두는 것이 필수적입니다.
💡 3대 변동성 완화 장치 핵심 요약
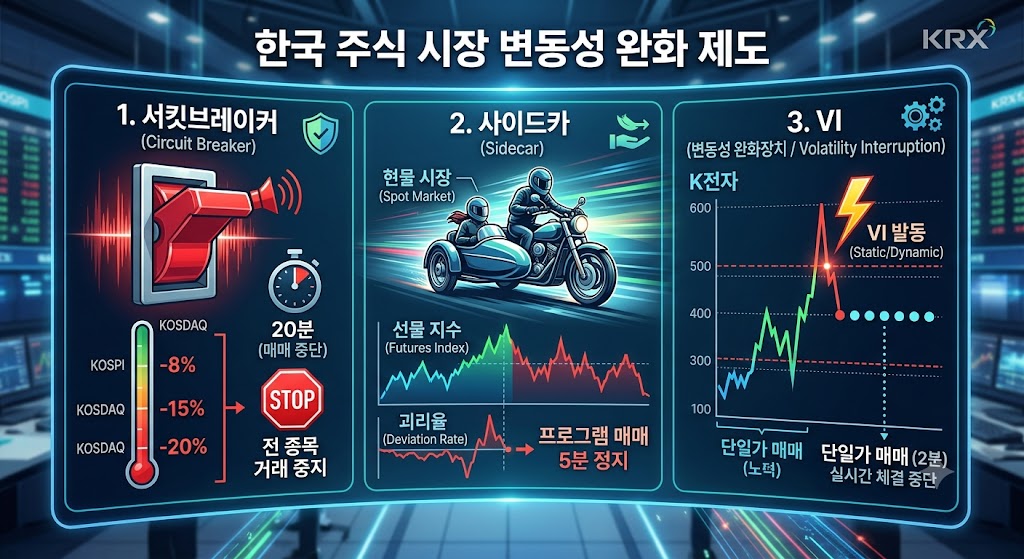
- 개별종목 VI (변동성 완화장치): 특정 주식의 가격이 갑작스럽게 급등락할 때 2분간 실시간 연속 거래를 즉각 중단하고 단일가 매매로 전환하여 뇌동매매와 주문 실수를 막아주는 1차 방어선입니다.
- 사이드카 (Sidecar): 선물 지수의 폭등 및 폭락으로 인한 파생상품 시장의 충격이 현물(주식) 시장으로 전이되는 것을 차단하기 위해, 기관과 외국인의 대규모 프로그램 매매 호가를 5분간 묶어두는 2차 방어선입니다.
- 시장 전체 매매 중단: 코스피 또는 코스닥 종합주가지수가 8%, 15%, 20% 폭락할 때 시장 전체의 모든 주식 및 파생상품 매매를 강제 정지시키는 증시 최후의 보루입니다.
1. 시장의 공황을 막는 최후의 보루, 제도의 탄생 배경
현대의 주식 시장은 수많은 개인 투자자의 군중 심리와 초당 수천 번의 거래를 일으키는 초고주파 알고리즘 매매(HFT)가 복잡하게 뒤엉켜 굴러갑니다. 외부 악재가 발생하면 파생 시장의 요동이 현물 시장을 뒤흔드는 ‘웩더독(Wag the Dog)’ 현상이 나타나며, 주가 하락이 신용 반대매매를 부르고 그 매물 폭탄이 다시 주가를 끌어내리는 죽음의 나선(Death Spiral)이 형성되곤 합니다. 거래소의 안전장치들은 이러한 시스템 과부하를 물리적으로 끊어내고, 시장 참여자들이 무차별적인 공포에서 벗어나 거시경제 악재의 본질을 차분히 뜯어볼 수 있는 물리적 시간을 제공하기 위해 고안되었습니다.
글로벌 증시에서 셧다운 제도가 최초로 도입된 것은 1987년 10월, 미국 다우존스 지수가 하루 만에 22.6% 폭락했던 ‘블랙 먼데이’ 사태 직후입니다. 한국 금융시장의 경우 1997년 IMF 외환위기라는 커다란 진통을 겪고 이듬해 일일 가격제한폭을 단계적으로 상향하면서 증시 전면 멈춤 제도를 선제적으로 들여왔습니다. 2000년대 들어서는 거대 자본의 프로그램 매매가 지수에 미치는 파급력을 제어하기 위해 사이드카를 신설했고, 가장 최근에는 개별 기업의 돌발 변수나 팻핑거(Fat-finger)로 인한 가격 왜곡을 잡기 위해 개별주 대상의 VI 제도를 안착시키며 촘촘한 방어망을 완성했습니다.
2. 3대 방어 장치 발동 조건 및 상세 기준
시장의 유동성을 인위적으로 통제하는 각 제도는 발동 요건과 지속 시간, 하루 적용 횟수 제한 등에서 매우 기계적이고 엄격한 규칙을 따릅니다. 투자자가 반드시 암기해야 할 세부 수치는 아래 테이블과 같습니다.
| 제도 구분 | 발동 타겟 | 세부 발동 요건 (변동률) | 시장 조치 사항 |
|---|---|---|---|
| 동적 VI | 개별 종목 | 직전 체결가 대비 ±2~6% 순간 급변 시 | 2분간 단일가 매매 전환 (연속체결 중단) |
| 정적 VI | 개별 종목 | 당일 시초가/전일 종가 대비 ±10% 급변 시 | 2분간 단일가 매매 전환 (누적 가격 변동 제어) |
| 사이드카 (Sidecar) | 선물 시장 지수 | 선물가 코스피 ±5%, 코스닥 ±6% 1분 지속 | 프로그램 매매(차익/비차익) 호가 5분 정지 |
| 서킷브레이커 1~2단계 | 종합주가지수 | 지수 8%, 15% 하락이 1분간 지속 시 | 현물 및 선물 전 종목 20분 매매 중단 + 10분 단일가 |
| 서킷브레이커 3단계 | 종합주가지수 | 지수 20% 하락이 1분간 지속 시 | 당일 주식 시장 매매 전면 강제 종료 (폐장) |
1) 종목별 맞춤형 진화, VI (변동성 완화장치)
VI 제도는 증시 전체가 아닌 개별 종목 단위로 핀셋처럼 작동합니다. 호가 단위의 순간적인 가격 요동을 잡아내는 동적 VI, 그리고 장 시작 이후 누적된 가격 급변을 제어하는 정적 VI로 나뉩니다. 장중 호재나 악재 공시가 뜨면 하루에도 횟수 제한 없이 여러 번 걸릴 수 있으며, 2분이라는 시간은 개인 투자자가 순간적인 탐욕이나 공포에 휩쓸려 무지성 주문을 넣는 것을 물리적으로 차단해 줍니다.
2) 프로그램 매매를 묶는 사이드카와 증시 셧다운의 차이
개별 종목에 무제한 적용되는 VI와 달리, 지수와 유동성 전반에 직접 개입하는 사이드카와 시장 전면 셧다운 제도는 1일 1회로 엄격히 발동이 제한됩니다. 또한 장 마감 40분 전인 오후 2시 50분 이후에는 신규로 가동되지 않는데, 이는 장 후반 종가 형성 과정에서는 시장 자율적인 가격 결정 기능을 최대한 존중하겠다는 취지입니다. 미국 증시가 7%, 13%, 20% 하락 시 멈추는 것과 달리, 한국 증시는 30%라는 높은 상하한가 폭을 고려해 8%, 15%, 20%로 허들을 다르게 설정하여 자본 이탈 방어에 주력하고 있습니다.
3. 역사적 발동 사례로 보는 시장의 반응
실제 폭락장에서 이 제도들이 가동되었을 때 시장이 어떻게 회복 탄력성을 보였는지 과거 사례를 살펴보는 것은 매우 중요합니다.
대표적으로 2020년 3월 코로나19 팬데믹 공포가 전 세계를 덮쳤을 때, 코스피와 코스닥 양 시장에서는 연일 사이드카와 서킷브레이커가 번갈아 가며 터졌습니다. 특히 3월 19일 코스피 지수가 장중 8% 넘게 추락하며 매매가 전면 중지되었을 때, 많은 투자자들은 시장이 붕괴할 것이라며 공포에 질려 하한가에 매도 주문을 쏟아냈습니다. 하지만 20분의 매매 정지 기간 동안 미 연준(Fed)의 긴급 유동성 공급 뉴스가 시장에 소화되기 시작했고, 거래가 재개되자마자 쏟아지던 매도세가 진정되며 기관과 외국인의 저가 매수세가 강하게 유입되었습니다.
가장 최근인 2024년 8월 이른바 ‘블랙 먼데이’ 사태 때도 마찬가지였습니다. 미국의 경기 침체 우려와 엔 캐리 트레이드 청산 악재가 겹치며 한국 코스피가 하루 만에 8.77% 폭락했을 때, 거래소의 매매 강제 중단 조치는 투매가 투매를 부르는 반대매매의 늪을 일시적으로 막아주었습니다. 멈춤 시간 동안 과매도 구간임을 인지한 스마트 머니들이 거래 재개 직후 유입되며, 다음 날 즉각적인 기술적 반등을 이끌어낸 바 있습니다. 이처럼 셧다운 제도는 단순한 거래 정지가 아니라 시장의 이성을 되찾아주는 심리적 방파제 역할을 톡톡히 해냅니다.
4. 폭락장에서 자본을 지키는 실전 매매 원칙
급락장에서 내 자산을 지키는 최선의 무기는 공포 본능을 거스르는 기계적인 매매 원칙입니다. 폭락장이 도래했을 때 시스템의 쿨링타임을 활용하여 자산을 방어하는 3대 수칙을 명심해야 합니다.
1) 단일가 전환 시 ‘시장가 주문’ 절대 철회 및 지정가 대응
정적 VI나 매매 전면 정지 직후 10분간 이어지는 단일가 매매 구간에서는 매수와 매도 호가의 간격(Spread)이 텅 빌 정도로 넓어집니다. 이때 공포감을 이기지 못하고 ‘시장가 매도’를 던지면, 얇아진 매수 호가창의 가장 밑바닥 가격(하한가 부근)에 체결되어 그날의 최저점에 물량을 통째로 뺏기게 됩니다. 반드시 본인이 수용 가능한 매도 가격을 숫자로 직접 입력하는 ‘지정가 주문’만을 고집해야 어이없는 손실을 막을 수 있습니다.
2) 강제 멈춤 시간을 거시 지표(Macro) 검증의 기회로 활용
지수 폭락으로 인한 20분의 매매 정지 시간은 손 놓고 패닉에 빠져있을 시간이 아닙니다. VIX(변동성 지수), 미국 국채 금리, 원달러 환율 동향을 다각도로 띄워놓고 현재 하락의 본질을 분석해야 합니다. 만약 내 기업의 본질적인 이익 훼손이 아니라 외부 수급 꼬임에 불과한 폭락이라면, 오히려 남은 현금으로 우량주를 저가 매수할 골든 타임이 됩니다.
3) 레버리지(신용/미수) 계좌의 증거금률 선제 방어
지수가 8% 이상 무너져 셧다운이 가동될 정도의 장세에서는 각 증권사의 익일 반대매매(Margin Call) 기준선이 줄줄이 뚫리게 됩니다. 보유 중인 주식의 펀더멘털이 아무리 훌륭하더라도, 계좌의 유지 담보 비율을 채우지 못하면 다음 날 아침 강제로 헐값에 청산당합니다. 따라서 변동성 장세에서는 포트폴리오 내 현금 비중을 즉각적으로 늘려 레버리지부터 갚아내는 리스크 관리가 영순위가 되어야 합니다.
5. 변동성 장세를 대하는 투자자의 자세
주식 시장의 여러 가지 시스템 통제 제도는 투자자의 권리를 억압하는 족쇄가 아닙니다. 거대한 알고리즘 자본의 기계적인 매도 폭탄과 맹목적인 군중의 투매 공포로부터 개인 투자자의 계좌를 보호해 주는 가장 강력한 방패입니다. 시장 참여자 모두가 패닉에 빠져 HTS 호가창만 멍하니 바라보고 있을 때, 제도적 장치의 체결 메커니즘을 꿰뚫고 있는 투자자는 오히려 이 멈춤의 시간을 역이용합니다. 평소 본인의 트레이딩 환경에 맞춰 3대 통제 시스템 발동 시의 시나리오를 구체화해 둔다면, 피도 눈물도 없는 폭락장이 도래했을 때 헐값에 쏟아지는 우량 자산을 여유롭게 거두어들이는 탁월한 기회로 활용할 수 있을 것입니다.